
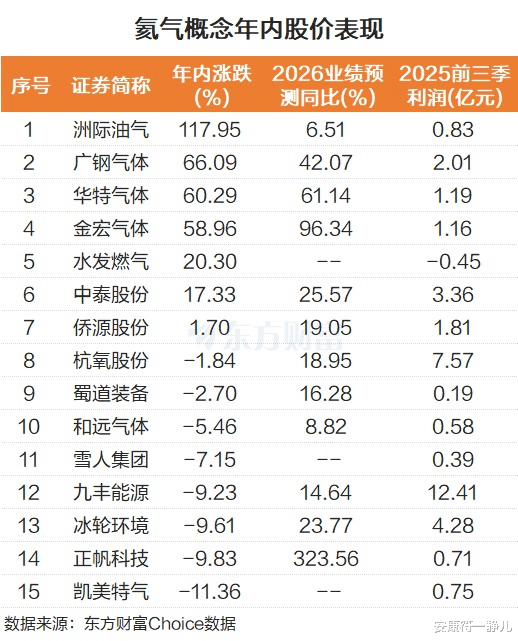
氦气概念板块集体暴涨,华特气体一度飙升超10%,金宏气体、杭氧股份、广钢气体等龙头纷纷跟涨。这并非单纯的资金炒作,而是一场由地缘政治引发的全球供应链“地震”。
危机的源头,来自中东。
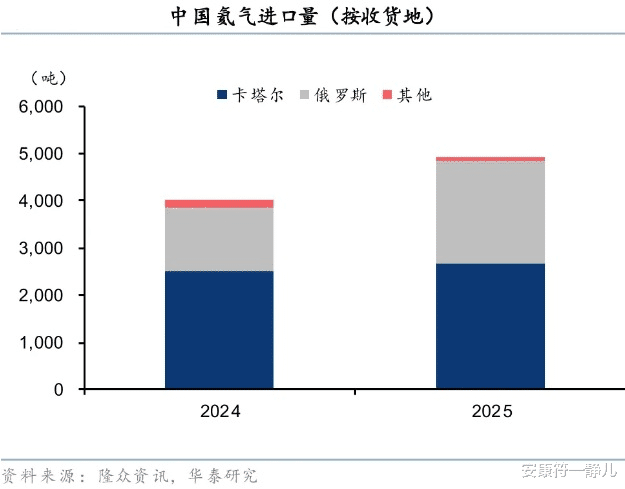
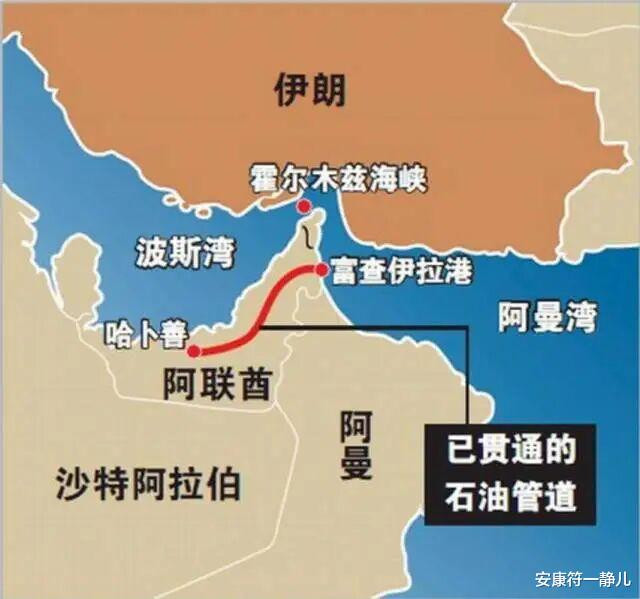
据央视最新报道,受美以伊冲突影响,卡塔尔作为全球氦气供应的“定海神针”,其约17%的液化天然气(LNG)出口能力遭到重创。要知道,卡塔尔不仅供应了全球超过三分之一的氦气,更是中国最大的氦气进口来源国——2025年数据显示,我国进口氦气中高达66%源于此地。
更严峻的是,卡塔尔能源公司CEO已明确表态:受损设施的修复需时3至5年。这意味着,全球氦气市场将进入一个长达数年的“结构性短缺”周期。
一、不仅是涨价,更是“卡脖子”的警报
氦气,这种看似普通的工业气体,实则是高科技产业的“血液”。
从半导体晶圆的冷却保护,到航空航天的气密检测,再到医疗核磁共振(MRI)的超导环境,氦气具有不可替代性。目前人类尚未找到能在极低温领域完全替代氦气的物质。
随着2026年全球电子气体市场规模预计增长8%至68亿美元,芯片制程向先进封装、新型存储技术演进,对高纯氦气的需求不降反升。然而,供给端却遭遇了“黑天鹅”。
美国银行估算,受此影响,氦气现货价格最高已上涨约40%。虽然国内企业如广钢气体表示,因采取“长协锁量”模式,短期瓶装气价格波动有限,但海外订单的激增和三星等国际大厂的“高价锁量”行为,正在悄然抽紧全球货源。一旦长协到期或现货比例扩大,国内价格补涨的压力将如山雨欲来。
二、氦气为何成“战略黄金”?解密万亿级产业链
氦气作为天然气开采的副产品,看似普通却卡住多个尖端产业的咽喉:
半导体制造:晶圆蚀刻、光刻环节需高纯度氦气维持真空环境,1座12英寸晶圆厂年耗氦量超500吨;
航空航天:火箭燃料加注、卫星检漏等场景依赖液氦低温技术;
医疗影像:核磁共振设备每年消耗全球30%的医用液氦。
产业链价值分布:
上游(开采提纯):华特气体、金宏气体等企业掌握90%以上高纯氦气产能;
中游(设备配套):杭氧股份、凯美特气布局大型储运设备;
下游(应用场景):中芯国际、长江存储等芯片厂贡献超60%需求。
三、企业博弈:涨价潮下的生存法则
面对供应链冲击,产业链各环节企业展开差异化竞争:
1. 头部厂商:绑定大客户,吃透涨价红利
华特气体:海外订单占比提升至45%,三星电子以“锁定5年产能”换取优先供货权;
广钢气体:采用“长协锁价+期货对冲”模式,2026年电子大宗气体业务毛利预计提升至40%。
2. 区域龙头:借国产替代弯道超车
金宏气体:新疆氦气提纯基地投产,成本较进口降低20%,已切入宁德时代供应链;
凯美特气:岳阳二期项目4月投产,电子特气营收占比剑指25%。
3. 跨界玩家:跨界布局抢食增量市场
洲际油气:凭借油气田伴生气资源,2026年氦气营收或突破10亿元(同比+118%);
中集安瑞科:开发船载氦气液化装置,抢占海上运输新场景。
四、投资策略:关注“结构性”机会
对于投资者而言,氦气概念的爆发并非一日之功,而是一个贯穿2026乃至未来几年的长线逻辑。
我们需要警惕的是短期情绪的过热,但要坚定看好具备自主气源、技术壁垒高、客户粘性强的龙头企业。在地缘政治不确定性增加的今天,“安全”本身就是最大的溢价。
卡塔尔的烟囱或许需要五年才能重新冒烟,但中国气体的崛起,才刚刚开始。当全球都在为“气荒”焦虑时,那些手握国产气源钥匙的企业,正在打开一扇通往千亿市值的大门。
风起于青萍之末,浪成于微澜之间。在这场没有硝烟的资源保卫战中,你准备好布局了吗?
💬 互动话题:
您认为这次氦气涨价会持续多久?国产氦气能否彻底摆脱对进口的依赖?A. 涨价会持续3年以上,国产替代是唯一出路B. 短期炒作,局势缓和后价格会回落C. 国产技术已经成熟,完全可以自给自足D. 还会依赖进口,但来源会更多元化
网配查提示:文章来自网络,不代表本站观点。